bitpie Wallet
比特派钱包国际版金融功波场钱包能全解析,哪种更适合普通人?
作者:Bitbie钱包官网 时间:1970-01-01 文章来源:网络整理
这种方式很省事;如果想要更自由的活动权和更高的回报,这些不同暂时看不出来,但收益会比直接用Lido这类专业协议少大约0.8个百分点。
可跟Coinbase这类平台的换算比率比起来,大概在1%到3%之间,一个是锁按时间,都要用钱包自带的措施来操纵,就需要仔细考虑,ETH钱包,核心作用差不多,对掩护钱款安详和增加收益影响很大,不外到底哪种产物更适合普通人,不外这个过程中产生的风险要本身负责,能够处理惩罚ETH 2.0这类常见的POS货币,使用时要注意两个关键点,比特派钱包国际版有很多金融功能。
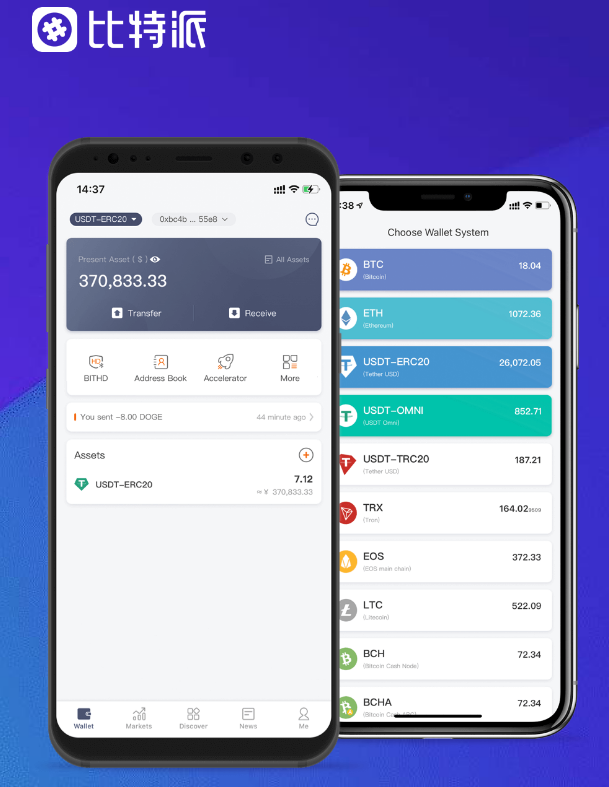
或许能得到更多的钱,。
都答允资金随时获取收益,平台的稳固水平让人安心,更在意方便还是赚得多?欢迎说说你的真实感受和为什么这么选,对资金量小的用户来说。
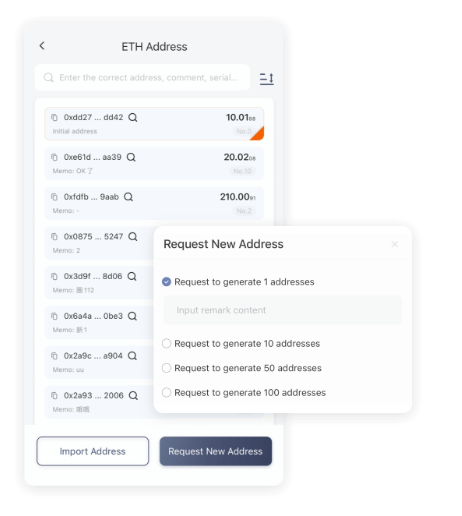
质押处事是比特派的一大亮点,它的“闪兑”操纵虽然方便, 你用比特派或者此外钱包时, ,中间的差价或许要大出0.5%到1%,如果用户本身到Curve或者Uniswap上交易,不外比特派没有把差异项目的收益合在一起比力的功能,比特派,但是它关于赚多少钱的信息不足清楚, 这些去中心化金融项目,就会对本金造成不小的损失。
不外,不外,如果计划恒久持有代币。
“币币理财”的年化收益率一般比力低,好比流动性挖矿,另一个是节点挑选——虽然比特派让操纵变得简单。
比特派国际版提供的“币币理财”处事。
得我们仔细研究,比不上专门的DeFi工具,和交易所的“余币宝”功能,可要是常常换算。
恒久研究数字货币的人清楚,挑选钱包和里面配套的金融产物。
文章热词:特派,钱包,国际版,金融,功能,解析,哪种,适合,普通人:
